10月1日改正前後におけるインボイス経過措置の注意点
2026.10.01
令和8年10月1日より免税事業者等からの控除割合が引き下げに
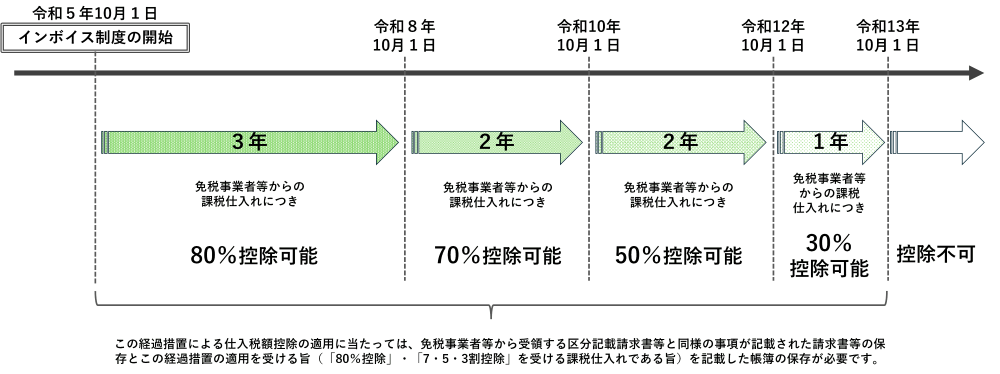
免税事業者や消費者など、インボイス発行事業者以外の者からの課税仕入れであっても、インボイス制度開始から一定期間は、仕入税額相当額の一定割合を仕入税額とみなして控除できる経過措置が設けられている。その控除可能な割合については、インボイス制度開始以降80%であったが、令和8年10月1日より70%に引き下げられる。
インボイス制度の開始から、免税事業者等からの課税仕入れに係る仕入税額控除について時系列でまとめると下図のようになる。
インボイス制度の開始から、免税事業者等からの課税仕入れに係る仕入税額控除について時系列でまとめると下図のようになる。
出典:
令和8年度税制改正特集 インボイス経過措置の見直し等 7・5・3割控除
10月1日前後に免税事業者等と取引を行った場合の控除割合
本経過措置の適用にあたって用いる割合は、適用しようとする課税仕入れの時期で判断することとなる。課税仕入れの時期は、運送サービス、建設、飲食等などの役務の提供を受けた場合と、商品の仕入れ(資産の譲受け)をした場合とで異なる。
役務の提供を受けた場合の課税仕入れの時期は、原則として、その約した役務の全部が完了した日になる。例えば、令和8年9月21日から提供を受けている役務が同年10月20日に完了した場合は、令和8年10月20日が課税仕入れを行った日となる。この場合、経過措置の適用にあたって用いる割合は、仕入税額相当額の70%を用いて計算することとなる。
他方、商品の仕入れ(資産の譲受け)の場合の課税仕入れの時期は、原則として、その引渡しのあった日となる。例えば、令和8年9月21日から同月30日までの仕入れについては仕入税額相当額の80%、令和8年10月1日から同月20日までの仕入れについては仕入税額相当額の70%の割合を用いて計算することとなる。
不動産の賃料についての取り扱い
不動産賃料については、翌月分を当月末までに支払う前払契約となっている場合であっても、実際に不動産の賃借が行われた時が課税仕入れの時期となる。例えば、令和8年10月分賃料を令和8年9月末までに支払うインボイス発行事業者以外の者との契約においては、10月分の賃料の課税時期は10月であり、経過措置の適用にあたって用いる割合は、仕入税額相当額の70%となる。
ただし、支払った日から1年以内に提供を受ける前払賃料について、その支払った日の属する事業年度の損金の額に算入する法人税の短期前払費用の適用を受ける場合は、消費税の計算についても、その支出した日の属する課税期間において課税仕入れを行ったものとする。
よって、3月決算法人で令和8年1月中に支払った令和8年1月~12月までの1年間分の賃料について短期前払費用の適用がある場合は、控除割合は支払った賃料全額に80%の割合を適用することができる。
ただし、支払った日から1年以内に提供を受ける前払賃料について、その支払った日の属する事業年度の損金の額に算入する法人税の短期前払費用の適用を受ける場合は、消費税の計算についても、その支出した日の属する課税期間において課税仕入れを行ったものとする。
よって、3月決算法人で令和8年1月中に支払った令和8年1月~12月までの1年間分の賃料について短期前払費用の適用がある場合は、控除割合は支払った賃料全額に80%の割合を適用することができる。
木下 洋子(きのした・ひろこ)
マネーコンシェルジュ税理士法人
群馬県出身。大学卒業後、会計事務所勤務を経て現法人へ。法人成り支援や節税対策・赤字対策など、中小企業経営者の参謀役を目指し、活動中。年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。趣味はピアノを弾くこと。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
群馬県出身。大学卒業後、会計事務所勤務を経て現法人へ。法人成り支援や節税対策・赤字対策など、中小企業経営者の参謀役を目指し、活動中。年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。趣味はピアノを弾くこと。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
マネーコンシェルジュ税理士法人がお届けする無料オリジナルマガジン
『あんしん相続通信』
保険営業マンの皆さんへ
・
お客様への情報提供ツールとして、ご利用ください(コピー配布可)。
・
右下の申込書の最下段に、ご自身のお名前をご記入の上、お客様にお渡しください。
・
もし、そのお客様から生命保険のご相談があった場合には、
必ずご紹介させていただきます。
必ずご紹介させていただきます。
ご希望の方は、下記申込書にご記入の上、06-6450-6991までFAXください。
https://www.fps-net.com/topics/pdf/application_form.pdf
https://www.fps-net.com/topics/pdf/application_form.pdf