青色申告特別控除に75万円控除が新設
2026.11.19
青色申告特別控除とは
事業所得や不動産所得を生ずべき事業を営んでいる青色申告をされている方で、正規の簿記の原則(一般的には複式簿記)により記帳している方については、一定の要件の下で、事業所得等の金額から青色申告特別控除を受けることができる。
青色申告特別控除については、令和8年分確定申告までは65万円控除、55万円控除、10万円控除の3種類であるが、令和9年分確定申告から75万円控除、65万円控除、10万円控除の3種類となる。
65万円の控除の要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たしている方は、最高75万円の青色申告特別控除を受けることができるようになる。
なお、現金主義による所得計算の特例※の適用を受けている場合は、10万円の青色申告特別控除のみ適用可能となっている。
青色申告特別控除については、令和8年分確定申告までは65万円控除、55万円控除、10万円控除の3種類であるが、令和9年分確定申告から75万円控除、65万円控除、10万円控除の3種類となる。
65万円の控除の要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たしている方は、最高75万円の青色申告特別控除を受けることができるようになる。
なお、現金主義による所得計算の特例※の適用を受けている場合は、10万円の青色申告特別控除のみ適用可能となっている。
※
現金主義による所得計算の特例とは、青色申告者で、その年の前々年分の事業所得および不動産所得の金額の合計額が300万円以下である場合、不動産所得および事業所得の金額を、収入や必要経費の計上時期を経済的事実が発生した基準ではなく、現金の出し入れを基準として計算して青色申告をする特例をいい、この特例を受ける場合には届出が必要となる。
令和8年分の青色申告特別控除
まずは、現在の令和8年分の内容から確認する。
55万円控除の要件は次の通りである。
55万円控除の要件は次の通りである。
(1)
不動産所得または事業所得を生ずべき事業を営んでいること。
(2)
これらの所得に係る取引を正規の簿記の原則(一般的には複式簿記)により記帳していること。
(3)
(2)の記帳に基づいて作成した貸借対照表、損益計算書および所得の金額の計算に関する明細書を確定申告書に添付し、この控除の適用を受ける金額を記載して、その年分の確定申告期限(翌年3月15日)までに確定申告書を提出すること。
その上で、以下の要件を満たした場合に、65万円控除の適用が可能となる。
(1)
上記「55万円の青色申告特別控除」の要件に該当していること。
(2)
次のいずれかに該当していること。
イ
その年分の事業に係る仕訳帳および総勘定元帳について、電子帳簿保存を行っていること(注1)。
ロ
その年分の所得税の確定申告書、貸借対照表、損益計算書等を、確定申告書の提出期限までにe-Tax(国税電子申告・納税システム)を使用して送信すること。
(注1)
(2)イに該当している場合で、令和4年分以後の青色申告特別控除(65万円)の適用を受けるためには、その年分の事業における仕訳帳および総勘定元帳について優良な電子帳簿の要件を満たして電子データによる備付けおよび保存を行い、一定の事項を記載した届出書を原則、その年分の確定申告期限(翌年3月15日)までに提出する必要がある。
上記「55万円の青色申告特別控除」及び「65万円の青色申告特別控除」の要件に該当しない青色申告者は、10万円控除が適用される。
令和9年分からどう変わるか?
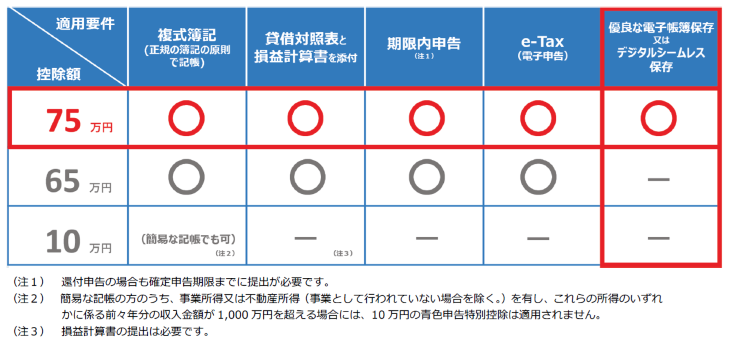
令和9年分からは以下の表の通りとなる。
65万円控除については、e-Taxによる申告が必須となり、電子帳簿保存は要件とされない一方で、65万円控除要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たしている方のみ、75万円控除の適用を受けることができる。
紙面の都合上、優良な電子帳簿の保存とデジタルシームレス保存の要件については割愛するが、75万円控除を受ける場合には、原則、該当する届出書を適用を受ける年分の確定申告期限までに所轄の税務署に提出する必要がある。
なお、優良な電子帳簿の保存については、課税期間の最初から電子データによる備え付け及び保存を行う必要があるため、令和9年分からの適用を検討されている場合には、準備が必要となる。
65万円控除については、e-Taxによる申告が必須となり、電子帳簿保存は要件とされない一方で、65万円控除要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たしている方のみ、75万円控除の適用を受けることができる。
紙面の都合上、優良な電子帳簿の保存とデジタルシームレス保存の要件については割愛するが、75万円控除を受ける場合には、原則、該当する届出書を適用を受ける年分の確定申告期限までに所轄の税務署に提出する必要がある。
なお、優良な電子帳簿の保存については、課税期間の最初から電子データによる備え付け及び保存を行う必要があるため、令和9年分からの適用を検討されている場合には、準備が必要となる。
出典:
優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!(国税庁)
村田 直(むらた・ただし)
マネーコンシェルジュ税理士法人
税理士
大阪府茨木市出身。大学卒業後、会計事務所勤務を経て現法人へ。平成22年3月税理士登録。法人成り支援や節税対策・赤字対策など、中小企業経営者の参謀役を目指し、活動中。年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
税理士
大阪府茨木市出身。大学卒業後、会計事務所勤務を経て現法人へ。平成22年3月税理士登録。法人成り支援や節税対策・赤字対策など、中小企業経営者の参謀役を目指し、活動中。年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
マネーコンシェルジュ税理士法人がお届けする無料オリジナルマガジン
『あんしん相続通信』
保険営業マンの皆さんへ
・
お客様への情報提供ツールとして、ご利用ください(コピー配布可)。
・
右下の申込書の最下段に、ご自身のお名前をご記入の上、お客様にお渡しください。
・
もし、そのお客様から生命保険のご相談があった場合には、
必ずご紹介させていただきます。
必ずご紹介させていただきます。
ご希望の方は、下記申込書にご記入の上、06-6450-6991までFAXください。
https://www.fps-net.com/topics/pdf/application_form.pdf
https://www.fps-net.com/topics/pdf/application_form.pdf