火災保険 建物と家財の区分け
2026.10.19
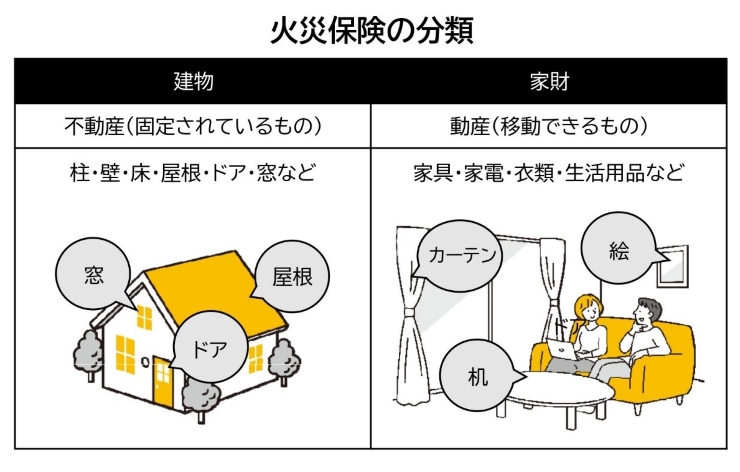
火災保険では、保険の対象を住宅と家財に分類します。例えばエアコンのように建物に備え付けの家電製品などは、どちらに分類されるか知っていますか? 微妙なケースもありますが、今回は火災保険での建物と家財の分類方法を簡単に説明します。
建物とは?
建物そのものの他に、その敷地内にある物置・ガレージ・門・塀も保険の対象になります。建物に固定されている設備、浴槽やキッチンセットも建物の一部として扱われます。ただし別棟の離れ等は、その建物は独自に火災保険の契約が必要な事があります。分譲マンションでは、個人で火災保険に入る部分は専有部分のみです。共用部分はマンション管理組合で別途加入することになります。
家財とは?
家財とは建物内(物置等を含む)に収容してある、生活上必要な動産です。動産であっても以下のものは「個別に明記する必要がある」、「補償の対象外」、「補償額に上限がある」等の制約があります。
・
一定の金額を超える貴金属・美術品・書画・骨董
これらは一式で、一定の金額(30万円程度)を超える場合、契約時に明記物件として具体的に記載しないと補償の対象外となります。
これらは一式で、一定の金額(30万円程度)を超える場合、契約時に明記物件として具体的に記載しないと補償の対象外となります。
・
自動車・排気量125㏄を超えるバイク・船舶等
これらは火災保険ではそもそも対象外のため、別途自動車保険等でカバーする必要が有ります。
これらは火災保険ではそもそも対象外のため、別途自動車保険等でカバーする必要が有ります。
・
預金通帳
預金通帳が盗まれてしまったとき、速やかに金融機関に連絡したとして、それでも引き落とされてしまった場合、限度額(200万円程度)の範囲内において火災保険で補償されます。もっとも今は大金の引き出しは銀行窓口でも、通帳と届出印以外に本人確認も行われるので大きな被害になる可能性はあまりありません。
預金通帳が盗まれてしまったとき、速やかに金融機関に連絡したとして、それでも引き落とされてしまった場合、限度額(200万円程度)の範囲内において火災保険で補償されます。もっとも今は大金の引き出しは銀行窓口でも、通帳と届出印以外に本人確認も行われるので大きな被害になる可能性はあまりありません。
・
現金
現金は、通常家計で必要な金額(20万円)程度を条件に火災保険の補償対象となります。こちらは限度額が低いので、高額のタンス預金などの限度額を超える部分は補償の対象外です。
現金は、通常家計で必要な金額(20万円)程度を条件に火災保険の補償対象となります。こちらは限度額が低いので、高額のタンス預金などの限度額を超える部分は補償の対象外です。
以上は標準的な内容ですが、家財の明記物件や現金等については、保険会社や契約の内容により補償の範囲に含めることが出来ないこともあります。
まとめ
住宅用の火災保険では、加入対象を建物と家財に分けます。両者は必ずしも一つの契約である必要はありません。また、それぞれ、別の保険会社で契約する事も可能です。しかし、中には建物か家財か微妙なケースもありえます。事故時の保険金請求を含めて、同一の保険会社で加入しておけば面倒が少ないでしょう。
以前は、全ての保険会社で商品内容や保険料の決め方も同一でした。しかし,今は保険会社により違います。宝石類や現金等は、全く補償されないこともあります。火災保険の契約時には各社の商品内容を見比べ、どのようなものが補償対象か詳細に確認しておくことを心がけてください。
以前は、全ての保険会社で商品内容や保険料の決め方も同一でした。しかし,今は保険会社により違います。宝石類や現金等は、全く補償されないこともあります。火災保険の契約時には各社の商品内容を見比べ、どのようなものが補償対象か詳細に確認しておくことを心がけてください。
有田 宏(ありた ひろし)
NPO法人北海道未来ネット代表理事
CFP®、1級ファイナンシャル・プランニング技能士
大学卒業後、金融機関勤務を経て、現在はNPOとして主に消費者向けの相談や講演などを行っております。
金融、相続、住宅ローンに詳しく、それぞれのクライアントの価値観を尊重したアドバイスを心がけております。
CFP®、1級ファイナンシャル・プランニング技能士
大学卒業後、金融機関勤務を経て、現在はNPOとして主に消費者向けの相談や講演などを行っております。
金融、相続、住宅ローンに詳しく、それぞれのクライアントの価値観を尊重したアドバイスを心がけております。