社会保険上の現物給与の取扱いが改正になったので要注意
2026.10.26
現物による経済的利益は、報酬に合算して算定される
今回は社会保険上の現物給与(住宅)の取扱いについて改正があったので、解説していくこととする。まず現物給与とは、給与や賞与など報酬の全部または一部が、通貨以外のもので支払われる経済的な利益のことである。現物給与の代表的な例は、住宅(社宅や寮など)の貸与や食事などである。
厚生年金保険および健康保険の被保険者は、勤務する事業所より労働の対償として現物で支給されるものがある場合は、その現物を通貨に換算し報酬(金銭)に合算のうえ、保険料額算定の基礎となる標準報酬月額を求めることになるので、この基本的事項を押さえてほしい。
厚生年金保険および健康保険の被保険者は、勤務する事業所より労働の対償として現物で支給されるものがある場合は、その現物を通貨に換算し報酬(金銭)に合算のうえ、保険料額算定の基礎となる標準報酬月額を求めることになるので、この基本的事項を押さえてほしい。
住宅の現物給与価額の算定にかかる取扱いは10月から変更に
この現物給与については、厚生労働省告示により現物給与の価額が改正され、すべての都道府県において、食事の現物給与価額は令和8年4月1日から、住宅の現物給与価額は令和8年10月1日から変更になった。なお、住宅については、10月1日からは居住面積1畳当たりの価額から総面積1㎡当たりの価額に変更になっているので、その計算方法と考え方についてもしっかり理解しておく必要がある。
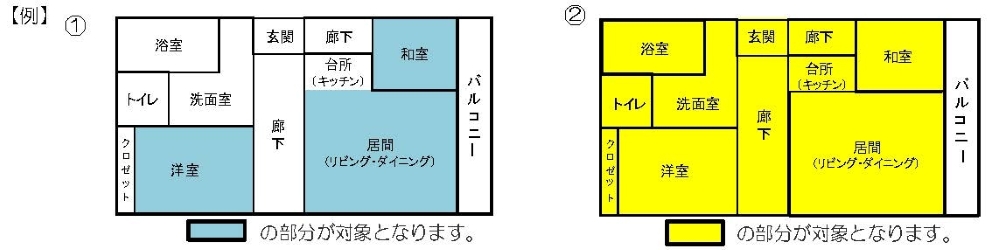
住宅の現物給与価額の算定にかかる取扱いについて、その価額の計算にあたっては、令和8年9月30日までは、居間、茶の間、寝室、客間、書斎、応接間、仏間、食事室など居住用の室を対象としており、玄関、台所(炊事場)、トイレ、浴室、廊下、農家の土間などの居住用ではない室は対象外とする取扱いをしていた(下図の①参照)。
この度の改正により、令和8年10月1日からは、居住する住宅の床面積の合計(総面積)が対象に変更となり、改正前の玄関や台所、トイレ、浴室なども含まれることになった(下図の②参照)。ただし、バルコニー、別棟の物置・車庫、マンションなどの共用部分などは算定の対象外だ。
住宅の現物給与価額の算定にかかる取扱いについて、その価額の計算にあたっては、令和8年9月30日までは、居間、茶の間、寝室、客間、書斎、応接間、仏間、食事室など居住用の室を対象としており、玄関、台所(炊事場)、トイレ、浴室、廊下、農家の土間などの居住用ではない室は対象外とする取扱いをしていた(下図の①参照)。
この度の改正により、令和8年10月1日からは、居住する住宅の床面積の合計(総面積)が対象に変更となり、改正前の玄関や台所、トイレ、浴室なども含まれることになった(下図の②参照)。ただし、バルコニー、別棟の物置・車庫、マンションなどの共用部分などは算定の対象外だ。
出典:
日本年金機構 令和8年4月から現物給与の価額が改正されます
借上社宅を利用している本人から会社が一部費用を徴収しているケース
例えば、10月1日以降に総面積40㎡の現物給与価額の計算方法(東京に所在する事業所の場合)が借上社宅(本人負担なし)に居住する場合の計算例は下記のとおり。
40㎡×1,330円※=53,200円……53,200円を現物給与として報酬に算入することとなる。
※
東京における総面積1平方メートル当たりの現物給与の価額
上記の事例で本人が一部負担している場合(例:社宅利用料として給与から20,000円を控除しているケース)は、その本人負担分を差し引いた額を住宅に係る現物給与として報酬に算入することになる。
53,200円-20,000円=33,200円……33,200円が現物給与として報酬に算入される。
借上社宅や寮を提供している会社は比較的多いが、この住宅に関する現物給与については社会保険上の判断になるとよく理解できていないケースもあると推測されるので、今回の改正を機に再度チェックし、現物給与の報酬への算入漏れがないかを確認しておきたい。
庄司 英尚(しょうじ・ひでたか)
株式会社アイウェーブ代表取締役、アイウェーブ社労士事務所 代表
社会保険労務士 人事コンサルタント
福島県出身。立命館大学を卒業後、大手オフィス家具メーカーにて営業職に従事。その後、都内の社会保険労務士事務所にて実務経験を積み、2001年に庄司社会保険労務士事務所(現・アイウェーブ社労士事務所)を開業。その後コンサルティング業務の拡大に伴い、2006年に株式会社アイウェーブを設立。企業の業績アップと現場主義をモットーとして、中小・中堅企業を対象に人事労務アドバイザリー業務、就業規則の作成、人事制度コンサルティング、社会保険の手続き及び給与計算業務を行っている。最近は、ワーク・ライフ・バランスの導入に注力し、残業時間の削減や両立支援制度の構築にも積極的に取り組んでいる。
公式サイト http://www.iwave-inc.jp/
社長ブログ http://iwave.blog73.fc2.com/