経済産業省、賃上げ促進税制の延長を要望
2026.09.17
大企業・中堅企業向けは廃止、中小企業向けは延長の見込み
例年通り、8月末で各省庁からの税制改正要望が出そろった。その中で、経済産業省から、中小企業向け賃上げ促進税制の拡充等の要望が出ているため、ご紹介する。
賃上げ促進税制については、既に大企業向けは令和8年3月31日までに開始する事業年度をもって終了、中堅企業向けも令和9年3月31日までに開始する事業年度をもって終了することが決定している。唯一、中小企業向けのみが、その後も継続する見込みとなっている。本税制における中小企業とは、資本金1億円以下の法人等や従業員数1,000人以下の個人事業主のことをさす。
賃上げ促進税制については、既に大企業向けは令和8年3月31日までに開始する事業年度をもって終了、中堅企業向けも令和9年3月31日までに開始する事業年度をもって終了することが決定している。唯一、中小企業向けのみが、その後も継続する見込みとなっている。本税制における中小企業とは、資本金1億円以下の法人等や従業員数1,000人以下の個人事業主のことをさす。
賃上げ促進税制とは?
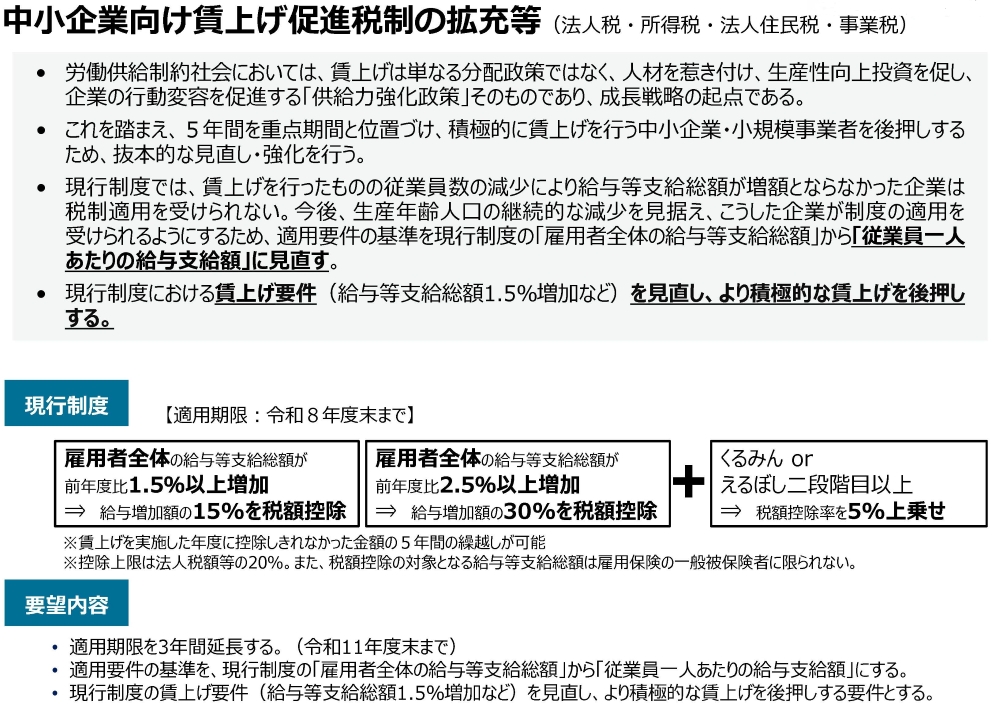
中小企業向け賃上げ促進税制とは、中小企業者等が、各事業年度において国内雇用者に対して給与等を支給する場合において、その事業年度においてその中小企業者等の雇用者給与等支給額からその比較雇用者給与等支給額を控除した金額のその比較雇用者給与等支給額に対する割合が1.5%以上であるときは、その事業年度の控除対象雇用者給与等支給増加額の15%相当額(一定の上乗せ要件あり)の法人税額の特別控除ができる制度(2.5%以上増加の場合は30%を税額控除)である(その事業年度の法人税額の20%が上限)。
税額控除限度額がその事業年度の法人税額の20%を超え、その事業年度において税額控除限度額の全部を控除しきれなかった場合には、その控除しきれなかった金額については5年間の繰越しが認められる。
なお、教育訓練費についての上乗せ要件については、令和8年3月31日までに開始する事業年度をもって終了となっている。
税額控除限度額がその事業年度の法人税額の20%を超え、その事業年度において税額控除限度額の全部を控除しきれなかった場合には、その控除しきれなかった金額については5年間の繰越しが認められる。
なお、教育訓練費についての上乗せ要件については、令和8年3月31日までに開始する事業年度をもって終了となっている。
「従業員1人あたりの給与支給額」に基準変更か?
現行の賃上げ促進税制では、前年度より給与等支給総額を増加させた企業がその適用を受けることができるが、賃上げを行ったものの従業員数の減少により結果として給与等支給総額が増額とならなかった企業については適用を受けられない。
今回の経済産業省からの要望では、こうした企業が制度の適用を受けられるようにするため、適用要件の基準を現行制度の「雇用者全体の給与等支給総額」から「従業員1人あたりの給与支給額」に見直すこととしている。その上で、給与等支給総額1.5%増加などの賃上げ要件についても見直しを行うとしている。
適用期限については、令和9年3月31日から令和12年3月31日に3年間延長することを要望している。
現時点では要望段階であるため、実現するかはまだわからないが、中小企業への影響は大きい税制であるため、議論の行方を注視しておきたい。
今回の経済産業省からの要望では、こうした企業が制度の適用を受けられるようにするため、適用要件の基準を現行制度の「雇用者全体の給与等支給総額」から「従業員1人あたりの給与支給額」に見直すこととしている。その上で、給与等支給総額1.5%増加などの賃上げ要件についても見直しを行うとしている。
適用期限については、令和9年3月31日から令和12年3月31日に3年間延長することを要望している。
現時点では要望段階であるため、実現するかはまだわからないが、中小企業への影響は大きい税制であるため、議論の行方を注視しておきたい。
出典:
令和9年度税制改正に関する経済産業省要望【概要】(令和8年8月 経済産業省)
村田 直(むらた・ただし)
マネーコンシェルジュ税理士法人
税理士
大阪府茨木市出身。大学卒業後、会計事務所勤務を経て現法人へ。平成22年3月税理士登録。法人成り支援や節税対策・赤字対策など、中小企業経営者の参謀役を目指し、活動中。年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
税理士
大阪府茨木市出身。大学卒業後、会計事務所勤務を経て現法人へ。平成22年3月税理士登録。法人成り支援や節税対策・赤字対策など、中小企業経営者の参謀役を目指し、活動中。年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
マネーコンシェルジュ税理士法人がお届けする無料オリジナルマガジン
『あんしん相続通信』
保険営業マンの皆さんへ
・
お客様への情報提供ツールとして、ご利用ください(コピー配布可)。
・
右下の申込書の最下段に、ご自身のお名前をご記入の上、お客様にお渡しください。
・
もし、そのお客様から生命保険のご相談があった場合には、
必ずご紹介させていただきます。
必ずご紹介させていただきます。
ご希望の方は、下記申込書にご記入の上、06-6450-6991までFAXください。
https://www.fps-net.com/topics/pdf/application_form.pdf
https://www.fps-net.com/topics/pdf/application_form.pdf