相続財産を譲渡した場合に利用できる「取得費加算の特例」
2026.09.24
相続財産を譲渡した場合の取得費加の特例とは?
相続または遺贈により取得した土地、建物、株式などの財産を、一定期間内に譲渡した場合に、相続税額のうち一定金額を譲渡資産の取得費に加算することができる特例がある。
なお、この特例は譲渡所得のみに適用があるので、株式等の譲渡による事業所得および雑所得については、適用できない。
特例の適用を受けるための要件は下記となる。
なお、この特例は譲渡所得のみに適用があるので、株式等の譲渡による事業所得および雑所得については、適用できない。
特例の適用を受けるための要件は下記となる。
(1)
相続や遺贈により財産を取得した者であること。
(2)
その財産を取得した人に相続税が課税されていること。
(3)
その財産を、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡していること。
(3)の具体例
相 続 開 始:
令和8年2月1日
相続税申告期限:
令和8年12月1日(相続開始のあった日の翌日から10か月後)
申告期限の翌日:
令和8年12月2日
翌日から3年経過:
令和11年12月1日(この日までに譲渡すれば特例の適用を受けられる)
取得費に加算する相続税額
取得費に加算する相続税額は、次の算式で計算した金額となる。ただし、その金額がこの特例を適用しないで計算した譲渡益(土地、建物、株式などを売った金額から取得費、譲渡費用を差し引いて計算)の金額を超える場合は、その譲渡益相当額となる。
なお、計算は譲渡した財産ごとに行う。
なお、計算は譲渡した財産ごとに行う。
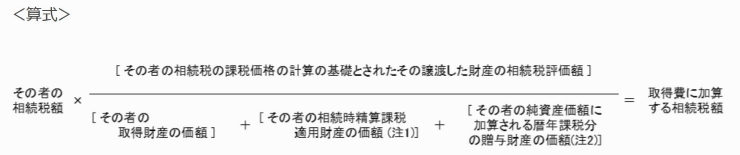
(注1)
令和6年1月1日以後に被相続人である特定贈与者から贈与により取得した相続時精算課税適用財産の価額は、贈与により取得した財産の価額から相続時精算課税に係る基礎控除額を控除した残額となる。
(注2)
令和6年1月1日以後に被相続人から暦年課税による贈与により財産を取得したことがある場合には、相続開始前3年以内に贈与により取得した財産以外の財産については、その財産の価額の合計額から100万円を控除した残額となる。
出典:
国税庁タックスアンサー「No.3267 相続財産を譲渡した場合の取得費の特例」
最後に、この特例の適用を受けるためには、一定の書類を添えて確定申告をすることが必要となる。
今村 京子(いまむら・きょうこ)
マネーコンシェルジュ税理士法人
税理士
三重県出身。金融機関・会計事務所勤務を経て現法人へ。
平成15年6月税理士登録。法人成り支援や節税対策・赤字対策など、
中小企業経営者の参謀役を目指し、活動中。
年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。
プライベートでは、夫は税理士の今村 仁で娘2人。趣味は英語学習とガーデニング。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
税理士
三重県出身。金融機関・会計事務所勤務を経て現法人へ。
平成15年6月税理士登録。法人成り支援や節税対策・赤字対策など、
中小企業経営者の参謀役を目指し、活動中。
年に数回の小冊子発行など、事務所全体で執筆活動にも力を入れている。
プライベートでは、夫は税理士の今村 仁で娘2人。趣味は英語学習とガーデニング。
マネーコンシェルジュ税理士法人
◎私たちは「経営者へのお役立ち度★世界一」の税理士事務所を目指します!
http://www.money-c.com/
http://sogyo5.money-c.com/
マネーコンシェルジュ税理士法人がお届けする無料オリジナルマガジン
『あんしん相続通信』
保険営業マンの皆さんへ
・
お客様への情報提供ツールとして、ご利用ください(コピー配布可)。
・
右下の申込書の最下段に、ご自身のお名前をご記入の上、お客様にお渡しください。
・
もし、そのお客様から生命保険のご相談があった場合には、
必ずご紹介させていただきます。
必ずご紹介させていただきます。
ご希望の方は、下記申込書にご記入の上、06-6450-6991までFAXください。
https://www.fps-net.com/topics/pdf/application_form.pdf
https://www.fps-net.com/topics/pdf/application_form.pdf